
Daftar Isi
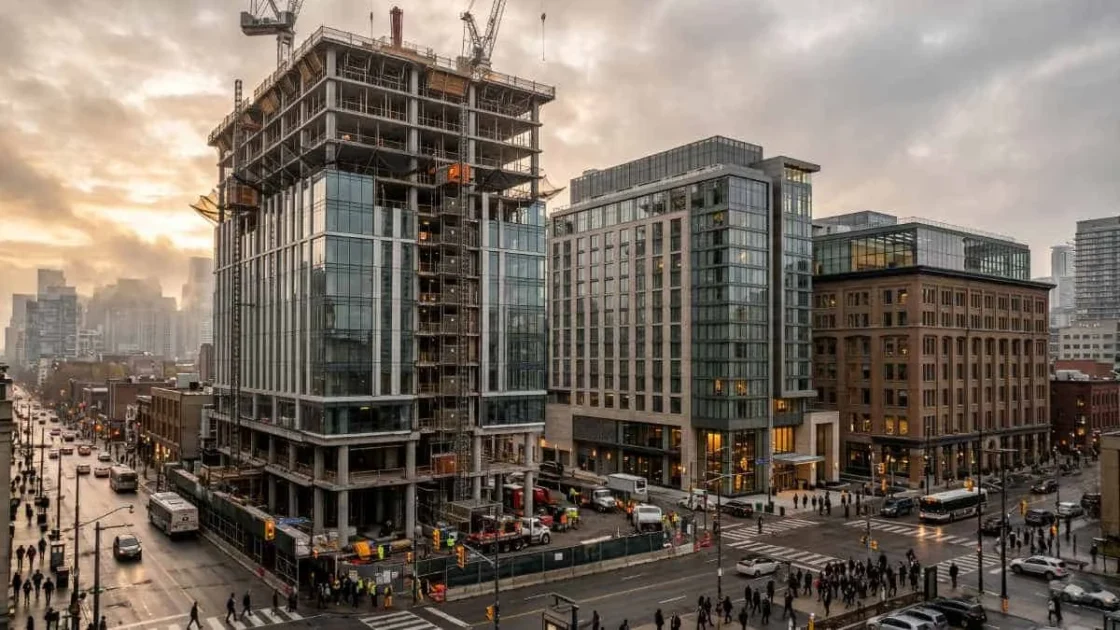
Industri akomodasi global sedang mengalami pergeseran struktural akibat tingginya biaya pinjaman, pengetatan underwriting utang, dan inflasi biaya konstruksi non-perumahan. Meskipun pendaftaran proyek pada tahap perencanaan awal mencatatkan rekor volume, keterlambatan investasi modal berdampak langsung pada minimnya penyerapan peletakan batu pertama secara fisik.
Kondisi ini mendorong jaringan hotel besar dunia untuk mengalihkan strategi pengembangan mereka. Berdasarkan laporan Travel And Tour World, alokasi modal kini lebih banyak diarahkan pada proyek konversi properti, merek layanan terbatas (select-service), serta koridor pembangunan berbasis transit hingga 2028.
Pengetatan Kredit dan Pembengkakan Biaya Konstruksi
Sektor perhotelan global telah meninggalkan era suku bunga rendah dan pembiayaan mezzanine murah yang sebelumnya memicu lonjakan pembangunan spekulatif. Sepanjang periode 2024 hingga 2026, kerangka kebijakan bank sentral di negara-negara maju terus memperketat ambang batas pembayaran utang. Bank of Canada mempertahankan suku bunga utamanya setelah serangkaian penyesuaian, sementara Federal Reserve Amerika Serikat menetapkan rentang target dana federal untuk menekan inflasi sektor jasa.
Pasar modal utang properti komersial turut menyesuaikan diri. Survei Petugas Pinjaman Senior Federal Reserve pada Juli 2026 mengonfirmasi bahwa standar pinjaman bank komersial domestik untuk Konstruksi dan Pengembangan Lahan tetap berada di kisaran terketat secara historis. Pihak pemberi pinjaman kini secara rutin menuntut rasio cakupan layanan utang yang lebih tinggi dengan model operasional yang telah diuji stres, disertai komitmen ekuitas pra-pembangunan yang signifikan. Akibatnya, biaya premi risiko untuk pinjaman jembatan konstruksi, sekuritas berbasis agunan properti komersial (CMBS), dan fasilitas kredit sindikasi mengalami kenaikan drastis.
Di saat yang sama, data resmi indeks harga bangunan non-perumahan dari Statistics Canada menunjukkan pembengkakan biaya struktural pada bahan dasar komersial, seperti baja fabrikasi, beton, rakitan sistem tata udara (HVAC), dan infrastruktur listrik. Kelangkaan tenaga kerja terampil juga memaksa kontraktor utama memperlebar margin keuntungan untuk menyerap risiko pelambatan jadwal proyek, yang pada akhirnya meningkatkan beban biaya sebelum izin pakai bangunan diterbitkan.
Tingginya hambatan finansial ini membuat proyek hotel tradisional tipe layanan penuh (full-service) berisiko tinggi karena membutuhkan waktu persiapan yang lama dan memiliki area fisik non-pendapatan yang luas. Industri akomodasi merespons kondisi ini bukan dengan membatalkan target pertumbuhan, melainkan dengan mengubah secara mendasar format alokasi modal mereka.
Penundaan Pembangunan Fisik dan Lonjakan Perencanaan Awal
Jurang pemisah antara angka perencanaan awal dan realisasi pembangunan fisik menjadi ciri paling menonjol dalam industri perhotelan saat ini. Bukannya mengalami penurunan pendaftaran proyek, inventaris justru menumpuk pada fase konsep dan perizinan zona.
Laporan dari Lodging Econometrics mencatat bahwa Kanada meraih rekor volume saluran pengembangan hotel yang dipicu oleh tingginya pengajuan proyek tahap awal, meskipun pelaksanaannya di lapangan terhambat. Para pengembang sengaja mengajukan proposal arsitektur dan mengamankan hak kepadatan lahan untuk menjaga fleksibilitas tanpa harus mencairkan fasilitas pinjaman konstruksi bersuku bunga tinggi. Pembangunan baru akan direalisasikan setelah margin pinjaman melunak atau dana dari private equity dikucurkan.
Meskipun terdapat peningkatan awal konstruksi di Kanada pada kuartal ketiga 2026 setelah periode jeda yang panjang, kendala struktural serupa juga terjadi di wilayah Amerika Serikat dan Eropa. Di Amerika Serikat, pengetatan underwriting komersial dan jatuhnya tempo pinjaman konstruksi membatasi pembangunan baru hanya pada koridor-koridor utama.
Alih Fungsi Bangunan dan Konversi Merek Jadi Pilihan Utama
Untuk mempertahankan pertumbuhan pendapatan biaya dan mencapai target ekspansi unit tahunan, konglomerat hotel global seperti Marriott International, Hilton Worldwide, InterContinental Hotels Group (IHG), Hyatt Hotels Corporation, dan Accor mengalihkan alokasi modal ke renovasi properti, konversi merek, serta alih fungsi bangunan komersial (adaptive reuse).
Proses konversi merek memungkinkan pengembang menghindari hambatan finansial dari konstruksi baru. Kebutuhan ekuitas untuk mengubah struktur bangunan yang sudah ada menjadi hotel bermerek jauh lebih rendah, dengan siklus penyelesaian yang lebih singkat dan risiko eksekusi yang minim. Data resmi kuartal ketiga 2026 di Kanada mengonfirmasi pertumbuhan berkelanjutan pada saluran renovasi dan konversi nasional.
Langkah strategis ini diperkuat oleh kebijakan tata ruang kota di berbagai kota utama dunia:
- Paris: Melalui Plan Local d’Urbanisme bioclimatique, pemilik properti didorong untuk mengalihfungsikan ruang kantor yang kurang dimanfaatkan menjadi kawasan penggunaan campuran dan hotel berkonsep ramah lingkungan.
- Vancouver: Pemerintah kota menetapkan kriteria yang mengizinkan konversi bangunan kantor menjadi hotel, selama pemisahan antarlantai dijaga dan memenuhi standar bangunan yang berlaku.
- London: Greater London Authority menerapkan pendekatan “utamakan retrofit” di kawasan Central Activities Zone, di mana pembongkaran gedung hanya diizinkan jika opsi pemanfaatan ulang tidak memungkinkan.
Dominasi Skala Menengah Atas dan Format Extended-Stay
Komposisi pengembangan hotel global menunjukkan konsentrasi modal pada tiga kategori utama: upper midscale (menengah atas), upscale, dan extended-stay (penginapan jangka panjang). Sebaliknya, hotel ekonomi layanan penuh dan hotel konvensi skala besar menghadapi tantangan pengembangan yang berat.
Sebagian besar proyek perhotelan di Kanada didominasi oleh segmen menengah, dengan pendorong utama kelas upper midscale, disusul segmen upscale dan midscale. Kategori upper upscale juga mencatatkan rekor volume tertinggi untuk kawasan pusat bisnis utama. Sementara di Amerika Serikat, perluasan format extended-stay mendominasi saluran konstruksi aktif, seperti yang terlihat di hub regional Dallas.
Pergeseran ke format layanan terbatas dan extended-stay ini didukung oleh empat keunggulan operasional:
- Efisiensi Tenaga Kerja: Mengurangi kebutuhan jumlah karyawan dibandingkan hotel mewah atau konvensi, sehingga melindungi margin laba operasional kotor di tengah inflasi upah.
- Minimasi Layanan Makanan dan Minuman: Menghilangkan operasional restoran tiga sesi, dapur komersial luas, dan ruang perjamuan berbiaya tinggi.
- Dinamika Penginapan Memanjang: Memanfaat tren gabungan perjalanan bisnis dan wisata (bleisure), di mana kamar bergaya apartemen dengan dapur dan area kerja modular mendorong tingkat okupansi yang lebih tinggi.
- Ambang Batas Impas Lebih Rendah: Pembayaran utang dapat terpenuhi pada tingkat okupansi yang lebih rendah, memberi bantalan aman saat terjadi penurunan kondisi makroekonomi.
Penyebaran Geografis dan Regulasi Perkotaan
Pembangunan hotel global terkonsentrasi di pusat-pusat ekonomi utama dan destinasi wisata populer. Di Kanada, proyek terkonsentrasi di Ontario, British Columbia, dan Quebec. Toronto fokus pada wilayah suburban yang terhubung dengan transit dan koridor bandara, Vancouver didorong oleh tingginya tarif kamar rata-rata dan penumpang kapal pesiar, sedangkan kawasan Air Terjun Niagara mencatatkan kepadatan kamar tinggi untuk wisatawan lokal.
Di Inggris, investasi hotel masih berpusat di London Raya sesuai kebijakan London Plan. Di kawasan Asia-Pasifik, Australia mencatatkan pertumbuhan kuat dengan lonjakan wisatawan di Sydney, serta investasi infrastruktur jangka panjang di Brisbane menyambut Olimpiade 2032.
Fokus geografis ini membuat pengawasan pemerintah daerah semakin ketat. Kerangka kerja dari World Economic Forum dan Destination Canada menunjukkan bahwa manajemen kapasitas kini menjadi prioritas utama. Toronto sempat menaikkan Pajak Akomodasi Kota untuk mendanai infrastruktur transportasi dan persiapan menjadi tuan rumah Piala Dunia FIFA. Sementara Vancouver memberikan bonus luas lantai komersial bagi pengembang hotel di Kawasan Berbasis Transit, meskipun kebijakan ini memicu perdebatan terkait persaingan lahan dengan penyediaan hunian sosial.
Penumpukan proyek pada tahap perencanaan awal kini dipandang sebagai penyesuaian operasional permanen. Pengembang memilih mengamankan hak perizinan sambil menunggu perbaikan persyaratan pembiayaan makroekonomi, sembari mengarahkan portofolio pada efisiensi operasional tinggi dan model overhead yang ramping.